


Nike: Mengapa Sahamnya Tertekan Selama Bertahun-tahun
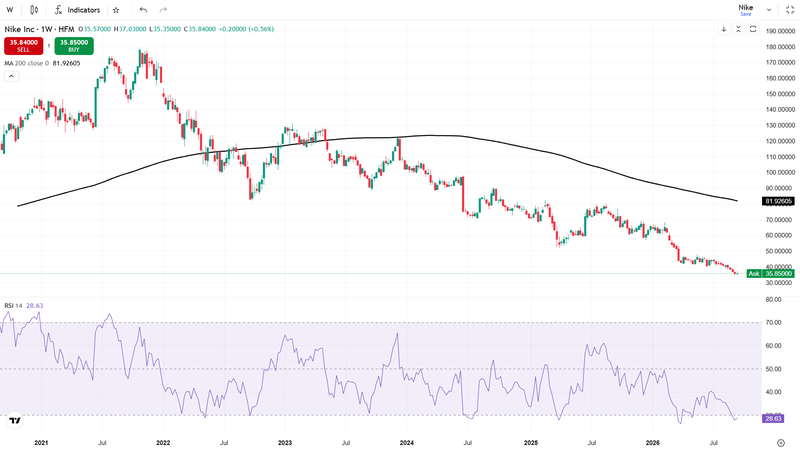
Saham Nike kini tengah melalui fase terberatnya dalam beberapa tahun terakhir. Meski kejatuhan tajam di paruh pertama 2026 kembali menyedot perhatian publik, akar masalah sang raksasa perlengkapan olahraga ini sejatinya tidak bermula tahun ini.
Momentum pelemahan sejatinya sudah terasa sejak puncak harga di akhir 2021. Investor saat itu mulai dihinggapi kekhawatiran mendalam perihal pertumbuhan, tumpukan inventaris, inovasi produk, hingga efektivitas strategi direct-to-consumer (DTC).
Hingga September 2026, merujuk data Reuters, saham Nike diperjualbelikan di kisaran $36. Kapitalisasi pasarnya pun telah terpangkas hingga 80% dalam kurun waktu lima tahun. Koreksi masif ini bahkan memantik diskursus tajam mengenai kelayakan posisi jangka panjang Nike di dalam indeks saham utama Amerika Serikat.
Bagi para pemodal, pertanyaannya kini jauh melampaui sekadar apakah Nike mampu membukukan kuartal yang ciamik. Inti persoalannya adalah: sanggupkah mereka merajut kembali pertumbuhan berkelanjutan setelah bertahun-tahun dihantam tekanan kompetitif dan salah arah strategis?
Tanda-Tanda Bahaya yang Mulai Tampak Sejak 2022
Secara finansial, Nike sempat terlihat perkasa pada tahun fiskal 2022. Pendapatannya melonjak 5% menjadi $46,7 miliar, sementara lini NIKE Direct melesat 14% ke angka $18,7 miliar. Kala itu, berjualan langsung ke konsumen lewat gerai mandiri dan platform digital diyakini sebagai pilar masa depan.
Namun, ada satu metrik lain yang mulai mengusik kejituan laporan keuangan: inventaris.
Nike menutup tahun fiskal 2022 dengan persediaan menumpuk senilai $8,4 miliar, melonjak 23% dibanding tahun sebelumnya. Manajemen beralasan hal itu dipicu oleh rantai pasok yang tersendat serta tenggat pengiriman yang melar. Tekanan logistik ini pada akhirnya menjerumuskan mereka ke dalam iklim diskon yang tidak sehat.
Di sisi lain, strategi DTC milik Nike menyimpan paradoks strategis. Kendali penuh atas harga dan data konsumen memang menggiurkan, tetapi memangkas ketergantungan pada mitra grosir berarti harus rela kehilangan jangkauan distribusi massal. Konsekuensi ini berbalik menghantam mereka begitu lanskap perilaku konsumen pascapandemi bergeser drastis.
Batas Akhir Ambisi Direct-to-Consumer
Strategi digital Nike memang sempat mendulang cuan besar di tengah tren belanja online. Kendati demikian, toko fisik tetap memegang peran krusial bagi konsumen untuk meraba dan membandingkan alas kaki secara langsung.
Ironisnya, saat Nike mulai menarik diri dari sejumlah kanal grosir, para kompetitor justru sigap mengisi kekosongan tersebut.
Nama-nama seperti Hoka, On, New Balance, dan Asics sukses mencuri panggung di butik-butik olahraga khusus. Di saat yang sama, Adidas kembali menemukan taji lewat lini gaya hidup dan performa.
Laporan Reuters pada Juni 2024 mengonfirmasi kekhawatiran pasar: ambisi DTC Nike gagal mendatangkan hasil sesuai harapan, terutama tatkala para pesaing berhasil merebut atensi konsumen. Kini, di bawah komando CEO Elliott Hill, Nike berupaya menambal celah tersebut dengan merangkul kembali para mitra grosir tanpa harus mematikan bisnis langsungnya.
Ketika Kompetisi Menjelma Menjadi Tantangan Struktural
Nike tetaplah penguasa global pakaian olahraga, tetapi hegemoninya tak lagi sekukuh dulu.
Data Euromonitor yang dikutip Reuters mencatat pangsa pasar global alas kaki olahraga Nike merosot tajam dari 25,9% pada 2022 menjadi 22,9% pada 2025. Angka ini membuktikan bahwa hantaman tidak lagi datang dari satu rival tunggal.
- On dan Hoka mendominasi pasar lari premium dengan kecepatan ekspansi yang luar biasa.
- New Balance dan Asics berhasil merebut kembali relevansi di mata konsumen.
- Adidas sukses memanfaatkan berbagai gelombang tren mode jalanan.
Bagi Nike, kuncinya terletak pada kemampuan menyegarkan lini produk tanpa terus-menerus bergantung pada waralaba lama yang kerap harus diobral murah. Di sinilah inovasi menjadi taruhan mati. Pasar tak sekadar menuntut lonjakan angka penjualan, melainkan bukti nyata bahwa produk baru mampu memantik kembali gairah belanja tanpa strategi banting harga.
Guncangan 2024 Mengubah Pandangan Wall Street
Tanggal 28 Juni 2024 tercatat sebagai titik nadir bagi pergerakan saham Nike.
Nilai sahamnya terjun bebas hampir 20% hanya dalam satu sesi perdagangan usai manajemen memproyeksikan koreksi pendapatan di kisaran digit tengah untuk tahun fiskal 2025. Kebakaran jenggot di pasar keuangan ini menghanguskan kapitalisasi pasar sekitar $28,4 miliar—rekor terburuk dalam sejarah bursa mereka.
Sentimen pasar berubah drastis; investor tak lagi melihat lesunya Nike sebagai angin lalu, melainkan masalah struktural jangka panjang. Pertanyaan-pertanyaan kritis mulai menguliti pangsa pasar, inovasi, distribusi, hingga kecepatan adaptasi produk terhadap selera zaman.
Tiongkok: Ujian Berat yang Belum Usai
Greater China dulunya adalah mesin pencetak laba paling diandalkan Nike. Kini, pasar tersebut justru bermetamorfosis menjadi salah satu batu sandungan terbesar dalam proses pemulihan.
Memasuki pertengahan 2026, Nike telah mencatatkan rekor pahit berupa penurunan penjualan di Tiongkok selama delapan kuartal berturut-urut. Sepanjang tahun fiskal 2026, mereka hanya mengantongi sekitar $5,85 miliar dari wilayah ini. Mereka terjepit di antara dominasi merek lokal seperti Anta dan Li Ning, serta gempuran merek global sekelas Hoka dan On.
Penjualan kuartal keempat di Tiongkok bahkan anjlok hingga 17%. Sebagai respons, Nike memperketat kendali distribusi online, meredam erosi merek akibat diskon berlebihan, serta menggenjot desain produk yang lebih kontekstual dengan pasar lokal.
Langkah ini berpotensi memulihkan prestise merek, namun sarat risiko eksekusi. Membatasi distributor bisa membuat volume penjualan anjlok di awal, sementara para kompetitor lokal bergerak dengan kecepatan penuh. Pemulihan total Nike mustahil tercapai tanpa ada perbaikan signifikan di Tiongkok dan Amerika Utara sekaligus.
Babak Baru Restrukturisasi di Bawah Elliott Hill
Kembalinya Elliott Hill sebagai nakhoda utama pada Oktober 2024 menandai perubahan arah haluan. Ia memfokuskan kembali roda perusahaan pada esensi olahraga, inovasi produk, penjualan harga normal (full-price), serta kemitraan ritel yang lebih erat.
Kinerja keuangan terbaru memperlihatkan secercah harapan. Nike menutup tahun fiskal 2026 dengan pendapatan $46,4 miliar; relatif datar secara tahunan. Pada kuartal keempat, pendapatan grosir tumbuh 4%, sementara kanal NIKE Direct justru terkontraksi 7%.
Kendati angka tersebut menunjukkan pengereman laju kejatuhan, hal itu belum bisa diklaim sebagai pemulihan menyeluruh. Kesenjangan antara kebangkitan lini grosir dan lesunya penjualan langsung inilah yang membuat para pelaku pasar tetap memasang mode waspada.
Katalis Pasar yang Wajib Dipantau
Titik balik berikutnya dijadwalkan pada 1 Oktober 2026, saat Nike merilis laporan keuangan kuartal pertama tahun fiskal 2027 selepas penutupan bursa Wall Street. Sejumlah indikator utama yang bakal menjadi sorotan tajam analis meliputi:
- Tren penjualan dan posisi merek di Tiongkok.
- Performa kanal NIKE Direct.
- Tingkat pertumbuhan jalur grosir (wholesale).
- Rasio inventaris dan aktivitas diskon.
- Margin kotor perusahaan.
- Peluncuran lini alas kaki teranyar.
- Bukti stabilisasi pangsa pasar global.
Perlu dicatat, ada garis tegas antara pemulihan operasional dan pemulihan harga saham di bursa. Tren pendapatan yang membaik memang dapat mendongkrak keyakinan publik terhadap strategi Elliott Hill, namun itu bukan garansi harga saham bakal melompat kembali ke valuasi masa lalu.
Sebaliknya, jika Tiongkok kembali mengecewakan, diskon berkepanjangan tidak terkendali, atau inovasi macet, ketidakpastian akan terus membayangi. Nike masih memegang kartu truf berupa kekuatan jenjang global, sumber daya pemasaran raksasa, dan jaringan distribusi terluas. Namun, dinamika sejak 2022 membuktikan betapa rentannya sebuah keunggulan kompetitif manakala selera pasar dan peta jalan industri berubah dalam sekejap.
Bagi para trader, babak lanjutan kisah Nike kini sepenuhnya bergantung pada satu pembuktian: apakah fase stabilisasi ini sanggup bertransformasi menjadi pertumbuhan yang organik dan berkelanjutan?


Syarat dan Ketentuan Berlaku
Klik disini untuk mengakses Kalender Ekonomi
Disclaimer: Materi ini disediakan sebagai komunikasi marketing umum untuk tujuan informasi saja dan bukan merupakan penelitian investasi independen. Tidak ada satu pun dalam komunikasi ini yang berisi, atau harus dianggap berisi, saran investasi atau rekomendasi investasi atau permintaan untuk tujuan membeli atau menjual instrumen keuangan apa pun. Semua informasi yang diberikan dikumpulkan dari sumber-sumber yang memiliki reputasi baik dan informasi apa pun yang mengandung indikasi kinerja masa lalu bukan merupakan jaminan atau indikator yang dapat diandalkan untuk kinerja di masa depan. Pengguna mengakui bahwa setiap investasi dalam Produk dengan Leverage memiliki tingkat ketidakpastian tertentu dan bahwa setiap investasi semacam ini melibatkan risiko tingkat tinggi yang menjadi tanggung jawab dan kewajiban pengguna. Kami tidak bertanggung jawab atas kerugian yang timbul dari investasi yang dilakukan berdasarkan informasi yang diberikan dalam komunikasi ini. Komunikasi ini tidak boleh direproduksi atau didistribusikan lebih lanjut tanpa izin tertulis dari kami.
Jarek Duque
Financial markets analyst with over 10 years of technical and operational experience in the FX and CFDs sector. Jarek has been an integral part of large-scale international projects, managing content localization and the implementation of educational frameworks for global firms across multiple regions. His participation in market expansion across APAC and Latam provides him with a privileged understanding of the macroeconomic factors driving today's industry. Recognized for his work as a leader in financial training, he has coordinated live education programs for international audiences. Today, he leverages this extensive background to offer a rigorous analytical perspective connected to the reality of global markets and the world economy.
