


Di Balik Kejatuhan USD/JPY: Intervensi Politik dan Ancaman di Ambang Level 160
USD/JPY terperosok -1,07% pada perdagangan Jumat, namun penurunan ini punya cerita yang lebih menarik daripada sekadar angka. Bukan kebijakan BoJ yang jadi pemicu utama, melainkan tekanan politik langsung dari Gedung Putih yang tiba-tiba membuat posisi short yen menjadi mahal untuk dipertahankan.
Ketika Diplomasi Mata Uang Lebih Kuat dari Kebijakan Moneter
Ironi terbesar pekan ini: kenaikan suku bunga BoJ ke 1,25%; level tertinggi dalam 31 tahun, justru gagal memberi dukungan lama bagi yen. Keputusan yang terbelah dan minimnya sinyal hawkish lanjutan membuat pasar tetap ragu terhadap kecepatan pengetatan BoJ berikutnya, sehingga yen kembali melemah setelahnya.
Yang justru mengubah arah adalah pengakuan Menteri Keuangan Jepang Satsuki Katayama bahwa Presiden Trump menyampaikan kekhawatirannya soal pelemahan yen langsung kepada PM Sanae Takaichi dalam pertemuan di New York pada 22 September.
Takaichi merespons dengan pernyataan tegas: yen yang undervalued adalah masalah, meski ia buru-buru menambahkan bahwa kebijakan moneter dan fiskal tidak dibahas dalam pertemuan tersebut.
Sinyal ini tidak berdiri sendiri. Menteri Revitalisasi Ekonomi Minoru Kiuchi, sekutu dekat kubu reflasionis Takaichi, menyatakan secara terbuka bahwa era kebijakan reflasi ala Abenomics "sudah berakhir," sebuah pergeseran retorika yang signifikan mengingat Kiuchi berasal dari faksi yang selama ini justru mendukung yen lemah demi mendorong ekspor. Ditambah lagi, otoritas Jepang melakukan rate check baru, langkah yang secara historis kerap menjadi pertanda sebelum intervensi langsung di pasar valas.
Kombinasi tiga sinyal ini: kekhawatiran level presiden, retorika yang mengeras dari Tokyo dan rate check yang direaktivasi, membuat biaya mempertahankan posisi short yen melonjak drastis. Hasilnya, USD/JPY mundur menjauh dari kisaran psikologis 160.
Faktor Pendukung Lain: Yield JGB dan Harga Minyak
Penguatan yen pada Jumat juga ditopang dua faktor teknikal yang jarang mendapat sorotan sebesar isu intervensi. Pertama, yield obligasi JGB tenor 10 tahun melonjak ke level tertinggi 30 tahun di 3,12%, memperkuat diferensial suku bunga yang selama ini menjadi salah satu alasan utama pelemahan yen berkepanjangan. Kedua, harga minyak mentah anjlok -2% pada hari yang sama, kabar baik bagi Jepang yang mengimpor lebih dari 90% kebutuhan energinya, sehingga langsung meringankan tekanan neraca perdagangan dan sentimen terhadap yen.
Pasar Pasang Probabilitas Rendah untuk Hike BoJ Oktober
Meski tekanan intervensi menguat, pasar tetap skeptis terhadap kecepatan pengetatan BoJ selanjutnya. Probabilitas kenaikan suku bunga 25bps pada pertemuan kebijakan 30 Oktober baru dihargai di angka 31%, jauh dari kepastian. Ini menegaskan bahwa rebound yen Jumat lalu murni didorong oleh risiko intervensi langsung dan ketidaknyamanan resmi terhadap pelemahan mata uang, bukan repricing ekspektasi jalur kebijakan BoJ.
Data dan Peristiwa Pekan Depan yang Perlu Diwaspadai
Beberapa katalis berikut berpotensi menentukan apakah rebound yen ini berlanjut atau justru sekadar koreksi sementara. Trader disarankan memantau jadwal rilisnya lewat Kalender Ekonomi | HFM agar tidak terlewat momen-momen volatilitas tinggi:
- Summary of Opinions BoJ — akan mengungkap sejauh mana perpecahan internal dewan gubernur soal arah kebijakan pasca-hike September, dan apakah nada hawkish semakin menguat.
- Survei Tankan (kuartalan) — indikator sentimen bisnis Jepang yang jadi rujukan utama BoJ dalam menilai kesiapan sektor korporasi menghadapi biaya pinjaman lebih tinggi.
- Tokyo CPI September (Jumat) — sebagai indikator dini inflasi nasional, angka yang lebih panas dari ekspektasi bisa memperkuat argumen hike Oktober dan menopang yen lebih lanjut.
- Non-farm Payrolls AS (Jumat) — dengan ekspektasi pelambatan ke ~90.000 dan unemployment rate stabil di 4,1%, hasil yang jauh meleset ke bawah bisa memicu ulang ekspektasi The Fed lebih dovish, sehingga menekan dolar secara luas dan menambah momentum penguatan yen. Bagaimana rentetan data AS ini bisa mengubah kalkulasi The Fed sudah dibahas lebih dalam dalam analisis Fed Rate Hike Outlook Tested by Upcoming US Data.
- Perkembangan lanjutan soal koordinasi Katayama-Bessent — pernyataan lanjutan dari kedua otoritas keuangan bisa menjadi indikator apakah ancaman intervensi ini akan direalisasikan atau sekadar jawline verbal.
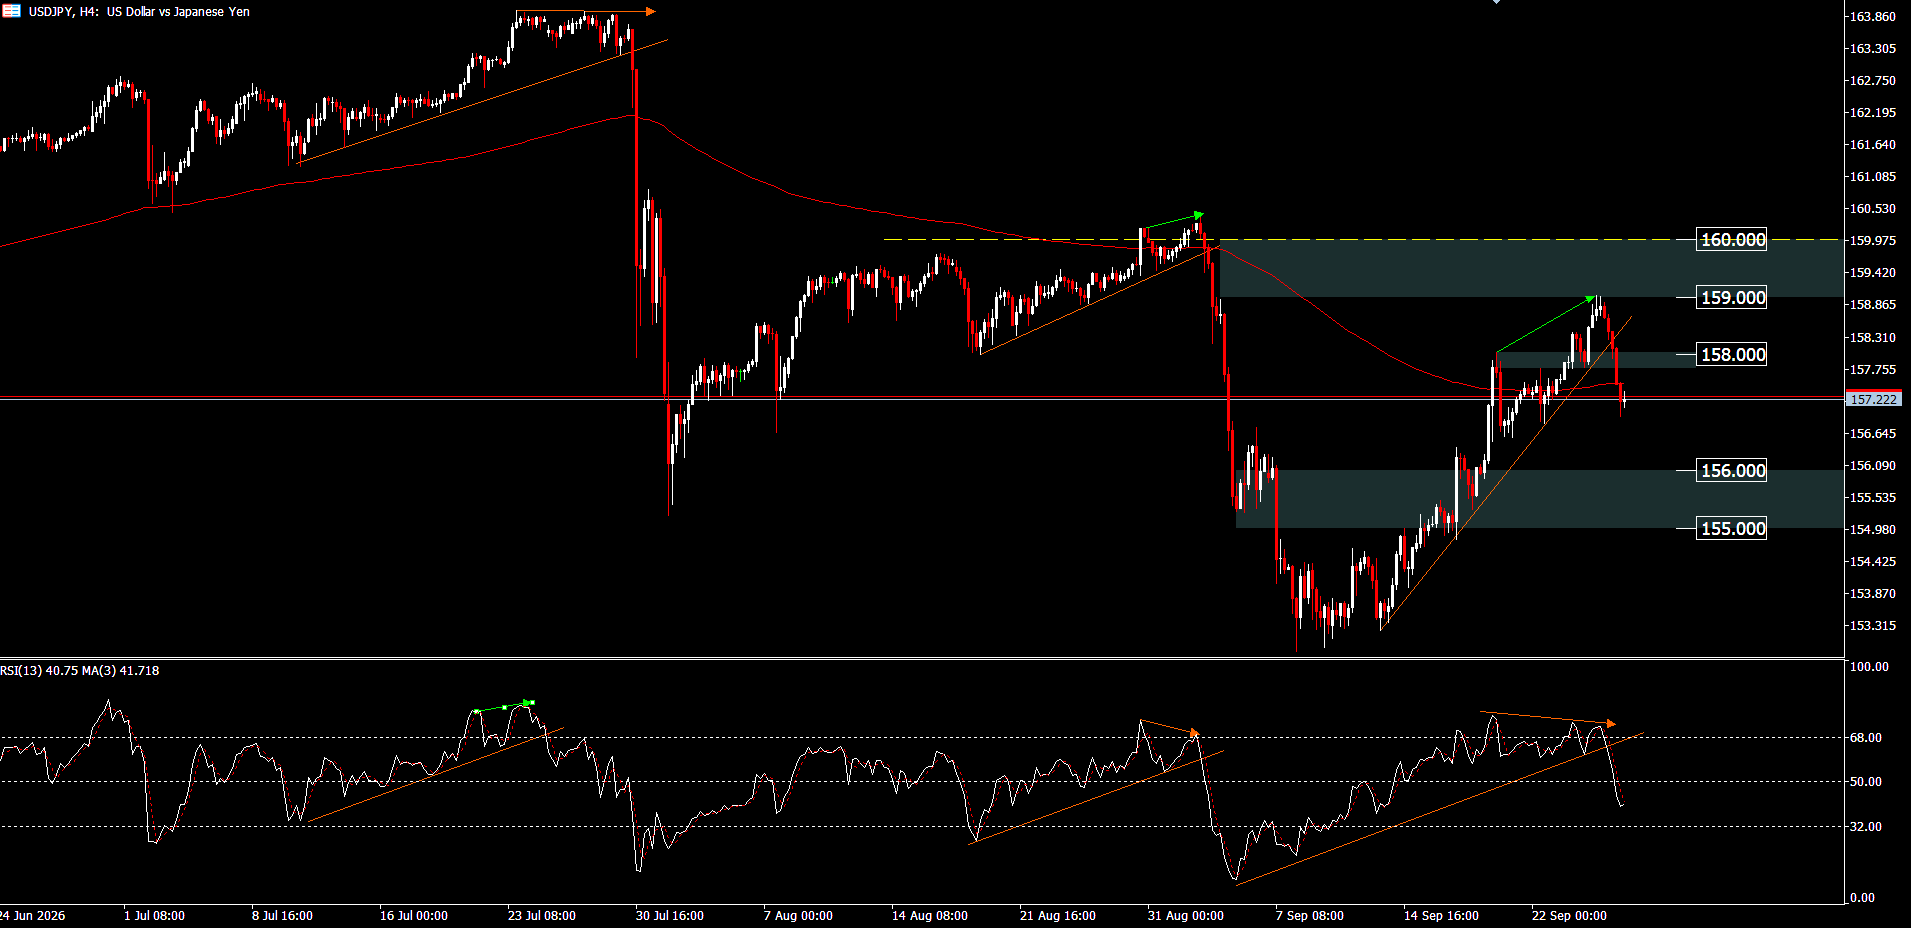
Prospek USD/JPY Pekan Depan
Dengan USD/JPY yang baru saja mundur dari ambang 160, ruang gerak pasangan ini pekan depan kemungkinan akan sangat bergantung pada tone Summary of Opinions BoJ dan Tokyo CPI di satu sisi, versus data tenaga kerja AS di sisi lain. Skenario paling rawan bagi trader dolar adalah kombinasi Tokyo CPI yang panas plus NFP AS yang lemah, kombinasi yang bisa mempercepat pricing hike BoJ Oktober sekaligus melemahkan ekspektasi Fed, menciptakan tekanan dua arah terhadap USD/JPY menuju area 155–156.
Sebaliknya, jika data AS tetap resilient sesuai ekspektasi dan Tankan menunjukkan keraguan bisnis terhadap pengetatan lanjutan, risiko intervensi verbal minggu ini berpotensi mereda dan USD/JPY bisa mencoba retest area 158–160 kembali. Namun perlu dicatat: begitu rate check kembali muncul dan retorika pejabat tinggi kedua negara terus mengeras, batas atas psikologis 160 kemungkinan besar akan bertahan sebagai zona pertahanan kuat, setidaknya hingga ada kejelasan lebih lanjut soal arah kebijakan BoJ di akhir Oktober.
Untuk memantau perkembangan kebijakan BoJ dan rilis data resmi, publik dapat mengikuti langsung situs Bank of Japan serta kalender ekonomi Ministry of Finance Japan untuk sinyal intervensi lanjutan.


Syarat dan Ketentuan Berlaku
Klik disini untuk mengakses Kalender Ekonomi
Disclaimer: Materi ini disediakan sebagai komunikasi marketing umum untuk tujuan informasi saja dan bukan merupakan penelitian investasi independen. Tidak ada satu pun dalam komunikasi ini yang berisi, atau harus dianggap berisi, saran investasi atau rekomendasi investasi atau permintaan untuk tujuan membeli atau menjual instrumen keuangan apa pun. Semua informasi yang diberikan dikumpulkan dari sumber-sumber yang memiliki reputasi baik dan informasi apa pun yang mengandung indikasi kinerja masa lalu bukan merupakan jaminan atau indikator yang dapat diandalkan untuk kinerja di masa depan. Pengguna mengakui bahwa setiap investasi dalam Produk dengan Leverage memiliki tingkat ketidakpastian tertentu dan bahwa setiap investasi semacam ini melibatkan risiko tingkat tinggi yang menjadi tanggung jawab dan kewajiban pengguna. Kami tidak bertanggung jawab atas kerugian yang timbul dari investasi yang dilakukan berdasarkan informasi yang diberikan dalam komunikasi ini. Komunikasi ini tidak boleh direproduksi atau didistribusikan lebih lanjut tanpa izin tertulis dari kami.
Ady Phangestu
Penulis buku teknikal analisa valuta asing, praktisi dan pengajar valuta asing yang sudah mengadakan seminar diberbagai wilayah Indonesia bersama dengan hfmarkets. Berkiprah didunia transaksi selama 12 tahun. Saat ini masih aktif sebagai penulis dan memberikan pembelajaran forex dan pengenalan produk finansial. Pelatihan dasar-dasar valuta asing asing secara offline maupun online.
