


Outlook Dollar Pekan Depan: DXY Menanti CPI AS & Midterm
Indeks dolar (DXY) menutup pekan lalu dengan kenaikan tipis. Namun, tenaga rally terlihat memudar. Karena itu, pekan 12–16 Oktober 2026 berpotensi menjadi ujian penting bagi tren penguatan dolar.
Ringkasan Pasar: Naik, tetapi Kehilangan Momentum
DXY naik 0,07% pada Jumat dan ditutup di kisaran 102,00, setelah menyentuh 102,11. Dukungan datang dari yield T-note yang lebih tinggi. Yield 10 tahun naik 1,7 bp ke 5,23%. Selisih imbal hasil pun kembali menguntungkan dolar.
Meski begitu, kenaikan tertahan oleh dua hal. Pertama, indeks sentimen konsumen University of Michigan Oktober turun ke 46,3, level terendah lima bulan dan lebih lemah dari perkiraan 47,6. Kedua, Yuan menguat ke level tertinggi empat tahun terhadap dolar.
Kondisi ini patut dicermati secara kritis. Euro tetap menjadi mata uang utama terlemah, tetapi DXY gagal melanjutkan kenaikan. Ini belum membuktikan puncak dolar. Namun, sinyalnya jelas: faktor-faktor pendukung dolar tidak lagi bergerak serempak.
Tiga Pilar Dolar yang Mulai Bergeser
- Urgensi Fed memudar. Presiden Fed New York John Williams menyatakan tidak ada urgensi setelah kenaikan September. Data tenaga kerja memperkuat sikap itu: payrolls hanya 29 ribu, pengangguran naik ke 4,2%, dan upah naik 0,1% (bulanan). Akibatnya, yield 2 tahun turun sekitar 17 bp dari puncaknya di 4,96%.
Fed memang belum dovish. Gubernur Waller menyebut kenaikan lanjutan mungkin masih diperlukan, tetapi tidak harus berturut-turut. Pasar kini memberi peluang hold di Oktober sekitar 81%. Sebaliknya, peluang kenaikan 25 bp di Desember berada di kisaran 69%.
- Yield jangka panjang mulai bertemu pembeli. Yield 10 tahun sempat menyentuh 5,36% sebelum turun ke 5,23%. Lelang obligasi 10 tahun laku di 5,30%, tertinggi sejak 2000. Namun permintaannya kuat: bid-to-cover 2,77 dibandingkan rata-rata sekitar 2,51, dan pembeli tidak langsung mengambil 80,3%. Dengan demikian, yield tinggi kini menarik permintaannya sendiri. Keunggulan selisih yield dolar memang masih ada, terutama terhadap Jepang dan Kanada. Akan tetapi, mesin penguatnya sudah berubah. Yield tinggi tidak lagi otomatis mendorong dolar naik. Perubahan ini juga terasa di pasar komoditas. Saat yield, dolar, dan minyak turun bersamaan, emas kembali menguat mendekati $4.200. Ini menunjukkan tekanan dari dolar dan yield sedang berkurang.
- Euro dan Prancis. Pilar ketiga paling bergantung pada risiko eksternal. Anggaran 2027 Prancis memuat penghematan sekitar €43 miliar, tetapi menghadapi ancaman oposisi. Selisih yield Prancis–Jerman sempat melewati 140 bp, tertinggi sejak krisis utang Eropa 2012. Jika tekanan ini mereda, dukungan bagi dolar dari sisi euro ikut melemah. Di sisi lain, ekonomi Jerman juga melemah. Ekspor Jerman turun 0,8% pada Agustus di luar perkiraan, dengan pengiriman ke AS anjlok 6,3%. Kombinasi tekanan fiskal Prancis dan lemahnya Jerman membuat euro rentan. Namun, jika tekanan ini mereda, dukungan bagi dolar dari sisi euro ikut melemah.
Event yang Perlu Diwaspadai Pekan Depan
Pekan ini dimulai tenang, lalu memanas menjelang Rabu.
Senin: Penjualan rumah bekas AS dirilis. Hipotek di kisaran 7,4–7,5% terus menekan sektor properti.
Selasa: Debat anggaran 2027 Prancis dimulai di Majelis Nasional. Pada hari yang sama, IMF merilis World Economic Outlook, dan bank-bank besar AS membuka musim laporan kuartal ketiga. Ketiganya memengaruhi euro dan selera risiko global.
Rabu: CPI AS bulan September menjadi katalis utama pekan ini. Data CPI China juga terbit pada hari yang sama.
Kamis: PPI dan penjualan ritel AS memberi konfirmasi soal tekanan harga dan daya beli konsumen.
Jumat: Produksi industri AS melengkapi gambaran pertumbuhan.
CPI AS: Pemicu Terbesar
Wells Fargo memperkirakan CPI headline naik 0,59% secara bulanan, didorong energi. Core CPI diperkirakan naik 0,20%, melambat dari 0,29%. Secara tahunan, core bertahan di 2,4%. Skenario ini sejalan dengan Fed yang menahan suku bunga di Oktober.
Namun, risikonya tidak simetris. Indeks harga yang dibayar pada ISM jasa mencapai level tertinggi sejak Juli 2022. Selain itu, ekspektasi inflasi 1 tahun UMich naik ke 4,7%. Karena itu, kejutan ke atas masih mungkin terjadi.
Tiga Skenario untuk DXY
Pertama, jika core CPI sesuai atau lebih rendah dari perkiraan, tekanan pada Fed mereda. DXY cenderung konsolidasi, dengan risiko koreksi.
Kedua, jika core CPI jauh di atas ekspektasi, perdagangan suku bunga bangkit lagi. Peluang hike Oktober dan Desember naik, sehingga DXY berpeluang menguji 102,5.
Ketiga, jika datanya campuran, pasar kemungkinan menunggu midterm 3 November dan rapat FOMC 27–28 Oktober.
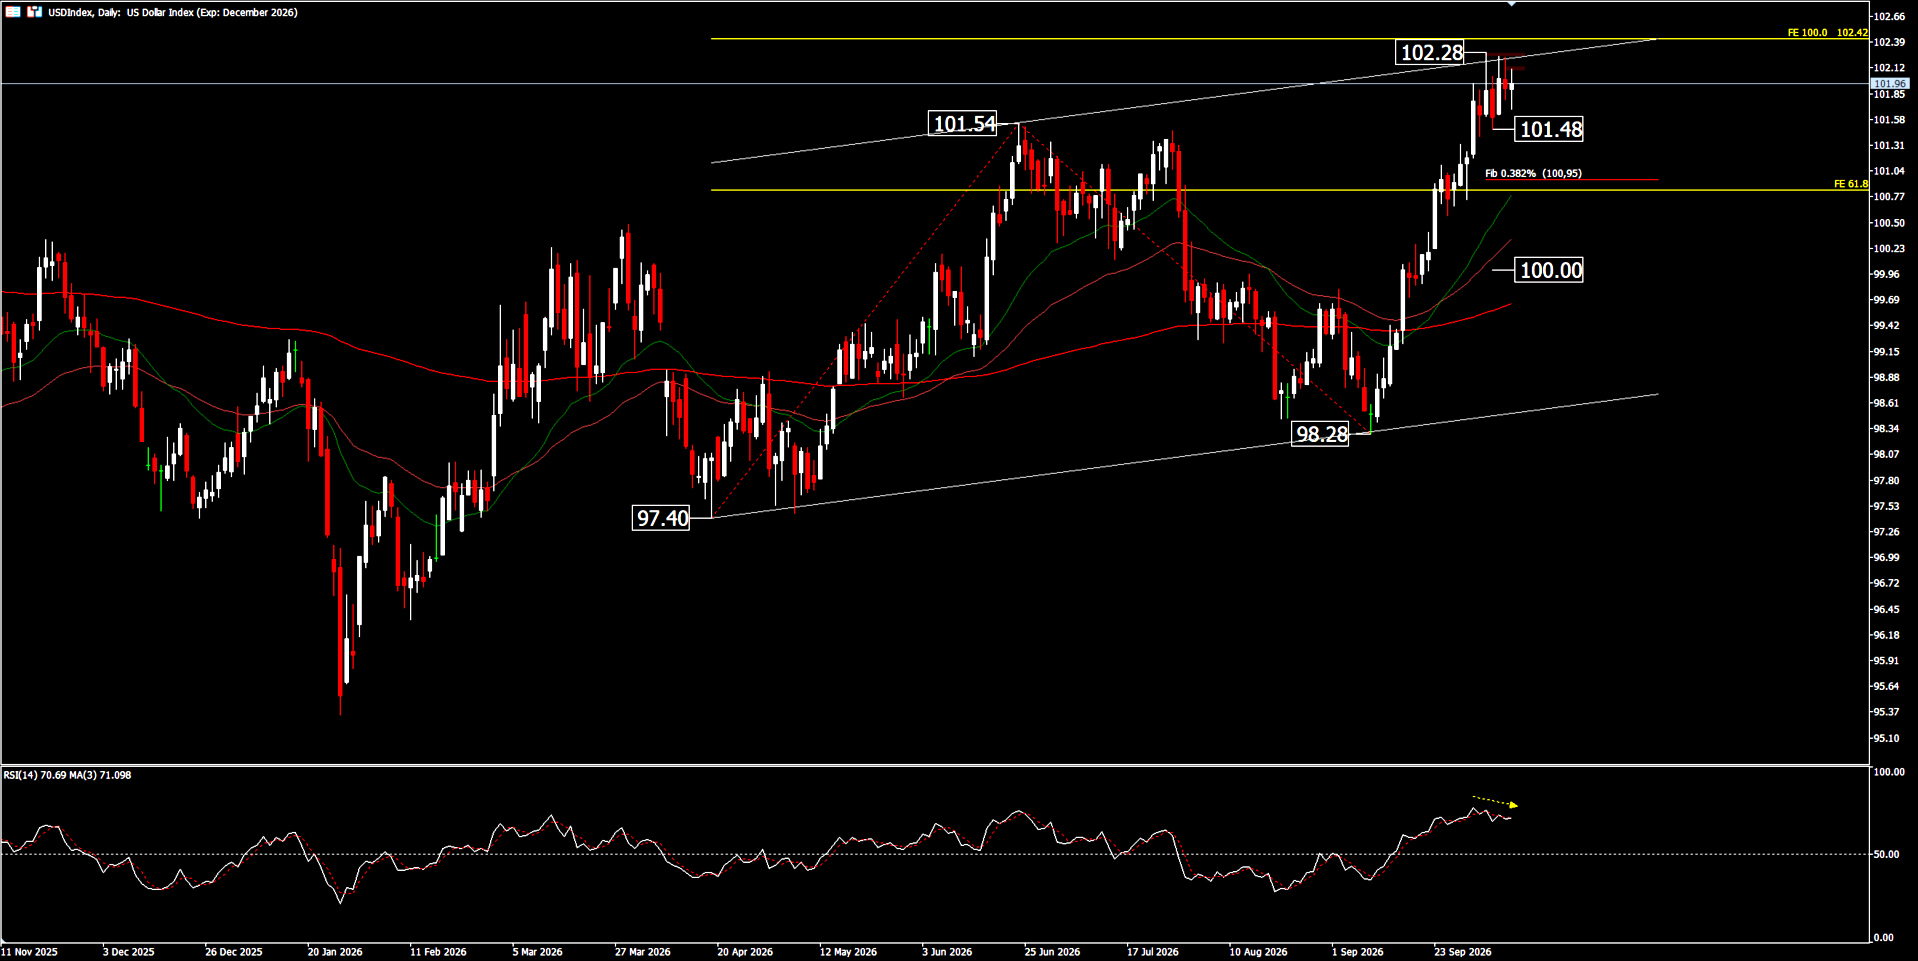
Namun, jika ditinjau dari sudut teknikal, DXY di grafik harian berada dalam fase bullish yang mulai jenuh beli. Harga ditutup di kisaran 102,00, di atas EMA yang tersusun naik (EMA 20, EMA 50 dan EMA 200). Reli dari swing low 98,28 sudah menembus resistance horizontal di kisaran 101,54, level high Juni yang kini diuji sebagai support.
Namun, area 102,28 bertepatan dengan batas atas channel menanjak dan proyeksi FE 1.0 di 102,42. Zona ini menjadi hambatan krusial, dan candle pekan lalu yang kecil dengan bayangan atas menandakan buyer mulai ragu. RSI di 70,69 masih jenuh beli. Puncaknya kini lebih rendah dari puncak awal Oktober, sehingga ada potensi divergensi bearish dini, tetapi belum terkonfirmasi. Selama harga bertahan di atas 100,95 (Fib 0.382), bias tetap naik. Penutupan harian di atas 102,28 membuka jalan ke 102,42 hingga 103,00, lalu proyeksi yang lebih jauh di FE 161,8 sekitar 105,00.
Sebaliknya, penutupan di bawah 101,48 menandakan false breakout dan membuka koreksi ke sekitar 100,95 (EMA 20), kemudian ke level psy. 100,00. yang menjadi batas penting bagi struktur tren naik ini. Dengan RSI yang jenuh beli dan harga menempel di resistance, konsolidasi atau koreksi wajar lebih mungkin terjadi, kecuali CPI AS memberi kejutan ke atas yang mengangkat ekspektasi kenaikan suku bunga Fed.
Faktor Pendukung yang Perlu Dicermati
Pertama, harga minyak turun setelah Presiden Trump berjanji tidak menyerang Iran sebelum pemilu paruh waktu. Janji politik seperti ini rapuh. Jika berubah, risiko energi dan inflasi kembali menguat.
Kedua, midterm membawa dimensi fiskal. Usulan "dividen" $5.000 dari Trump dan peringatan DBS soal risiko fiskal bisa memengaruhi pasar obligasi. Namun, tidak ada data posisi yang membuktikan hal ini sudah memengaruhi yield, sehingga sebaiknya jangan dijadikan penjelasan utama.
Ketiga, penguatan Yuan ke level tertinggi empat tahun menambah beban bagi indeks, terutama jika data China pada Rabu mendukung.
Kesimpulan
Pada akhirnya, dolar belum kehilangan keunggulan yield. Tetapi urgensi Fed telah memudar, pembeli obligasi mulai muncul, dan euro hanya akan melemah jika krisis Prancis memburuk. Kecuali CPI Rabu memberi kejutan besar, DXY lebih mungkin konsolidasi menjelang 3 November daripada langsung melanjutkan rally.
Trader sebaiknya fokus pada data, bukan prediksi. Gunakan manajemen risiko ketat, terutama di sekitar rilis CPI.
Sumber data: US 10 Year Treasury Note Yield, Economics Week Ahead – Wells Fargo,


Syarat dan Ketentuan Berlaku
Klik disini untuk mengakses Kalender Ekonomi
Disclaimer: Materi ini disediakan sebagai komunikasi marketing umum untuk tujuan informasi saja dan bukan merupakan penelitian investasi independen. Tidak ada satu pun dalam komunikasi ini yang berisi, atau harus dianggap berisi, saran investasi atau rekomendasi investasi atau permintaan untuk tujuan membeli atau menjual instrumen keuangan apa pun. Semua informasi yang diberikan dikumpulkan dari sumber-sumber yang memiliki reputasi baik dan informasi apa pun yang mengandung indikasi kinerja masa lalu bukan merupakan jaminan atau indikator yang dapat diandalkan untuk kinerja di masa depan. Pengguna mengakui bahwa setiap investasi dalam Produk dengan Leverage memiliki tingkat ketidakpastian tertentu dan bahwa setiap investasi semacam ini melibatkan risiko tingkat tinggi yang menjadi tanggung jawab dan kewajiban pengguna. Kami tidak bertanggung jawab atas kerugian yang timbul dari investasi yang dilakukan berdasarkan informasi yang diberikan dalam komunikasi ini. Komunikasi ini tidak boleh direproduksi atau didistribusikan lebih lanjut tanpa izin tertulis dari kami.
Ady Phangestu
Penulis buku teknikal analisa valuta asing, praktisi dan pengajar valuta asing yang sudah mengadakan seminar diberbagai wilayah Indonesia bersama dengan hfmarkets. Berkiprah didunia transaksi selama 12 tahun. Saat ini masih aktif sebagai penulis dan memberikan pembelajaran forex dan pengenalan produk finansial. Pelatihan dasar-dasar valuta asing asing secara offline maupun online.
